
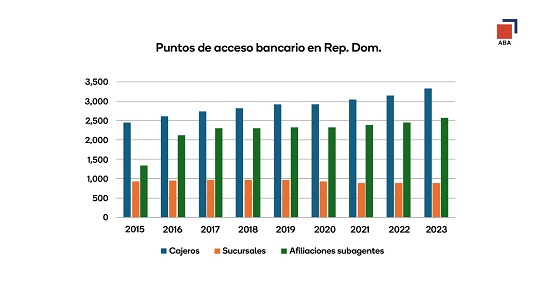
Santo Domingo, RD. – Los bancos múltiples de República Dominicana incrementaron en un 44 % sus puntos de acceso físico entre 2015 y 2023, impulsados principalmente por el crecimiento de los cajeros automáticos y los subagentes bancarios, según un análisis de la Asociación de Bancos Múltiples de la República Dominicana (ABA).
El informe, elaborado por la Dirección Técnica de la ABA, señala que los puntos de acceso bancario (PAB) pasaron de 4,704 en 2015 a 6,777 al cierre de 2023, lo que representa una ampliación de las alternativas disponibles para los usuarios que necesitan realizar operaciones financieras de manera presencial.
Este crecimiento se produce en paralelo con una acelerada transformación digital del sector, que ha permitido trasladar una parte importante de las operaciones bancarias hacia plataformas electrónicas disponibles durante las 24 horas y desde distintos lugares.
Bancos aumentan su red de cajeros automáticos
Los cajeros automáticos se mantienen como el principal canal físico de los bancos múltiples por cantidad de unidades. De acuerdo con las cifras del estudio, el número de estos dispositivos pasó de 2,444 en 2015 a 3,322 en 2023, para un aumento de 878 cajeros durante ese período.
La expansión continuó posteriormente. Para junio de 2026, la red alcanzaba aproximadamente 3,603 cajeros automáticos distribuidos en todo el territorio nacional, de acuerdo con la actualización citada por la ABA.
Además de permitir retiros de efectivo, estas terminales ofrecen servicios como consultas y depósitos, dependiendo de las funciones disponibles en cada equipo.
La asociación bancaria destaca que el alcance de los cajeros es incluso mayor debido a la posibilidad de que una misma terminal sea utilizada por clientes de diferentes entidades financieras mediante las redes interbancarias.
Subagentes llevan servicios financieros a más comunidades
Otro de los canales que ha registrado un crecimiento significativo son los subagentes bancarios, establecimientos comerciales que funcionan como puntos de atención y permiten acercar determinadas operaciones financieras a comunidades donde no necesariamente existe una sucursal tradicional.
Entre 2015 y 2023, las afiliaciones de subagentes aumentaron de 1,333 a 2,570, lo que representa la incorporación de 1,237 nuevos puntos durante el período analizado.
Más allá del crecimiento en cantidad, la distribución territorial muestra uno de los principales cambios registrados por este canal.
En 2015, cuando los subagentes comenzaban a expandirse, la Zona Metropolitana y la región Norte concentraban cada una el 37 % de estos establecimientos. En ese momento, el Sur representaba el 14.11 % y el Este el 11.32 %.
La distribución había cambiado para junio de 2026. En esa medición, la participación del Sur aumentó a 23.01 %, mientras que el Este alcanzó 14.21 %. En contraste, la Zona Metropolitana representó 32.68 % y la región Norte 30.10 %.
Para la ABA, estos datos reflejan una mayor presencia de los subagentes en las regiones Sur y Este, contribuyendo a ampliar la cobertura de servicios financieros en territorios donde históricamente la infraestructura bancaria había estado menos concentrada.
Menos sucursales, pero más alternativas de acceso
Mientras los cajeros automáticos y los subagentes han aumentado, las sucursales bancarias muestran una tendencia diferente.
Las estadísticas de la ABA indican que el número de sucursales pasó de 927 en 2015 a 885 en 2023, una reducción de 42 establecimientos, equivalente al 4.5 %.
El gremio explica que esta variación responde a diferentes circunstancias entre las entidades financieras, incluyendo bancos que han salido del mercado, otros que han reducido su cantidad de oficinas y algunos que han ampliado su presencia física en determinadas localidades.
A pesar de la reducción, las sucursales continúan desempeñando un papel relevante para operaciones que requieren contacto directo con las instituciones financieras.
En estos establecimientos se realizan transacciones como depósitos, retiros y pagos, además de gestiones relacionadas con productos financieros, entre ellos préstamos y cuentas.
Sin embargo, mantener una sucursal implica costos asociados con infraestructura, personal, seguridad y operación, factores que también inciden en las estrategias de expansión física de las entidades.
La digitalización redefine el acceso bancario
La evolución de los canales físicos ocurre al mismo tiempo que los servicios financieros digitales ganan espacio entre los usuarios.
Las aplicaciones móviles, plataformas de internet y otros canales electrónicos permiten realizar numerosas operaciones sin necesidad de acudir a una sucursal. Esta transformación ha modificado la forma en que los clientes interactúan con las entidades financieras y ha reducido la dependencia de determinados servicios presenciales.
No obstante, la expansión de cajeros y subagentes demuestra que los canales físicos continúan teniendo una función importante, especialmente en sectores donde el acceso a herramientas digitales o a oficinas bancarias puede ser más limitado.
La combinación de ambos modelos apunta hacia un sistema en el que las operaciones más frecuentes pueden realizarse de manera digital, mientras los cajeros, subagentes y sucursales mantienen funciones específicas para diferentes perfiles de usuarios y necesidades.
Sur y Este ganan participación en la cobertura
Uno de los principales elementos destacados por la ABA es el cambio en la distribución geográfica de los subagentes bancarios.
El aumento de su participación en el Sur y el Este apunta a una expansión territorial de este mecanismo de acceso financiero. En lugar de depender exclusivamente de grandes oficinas bancarias, las entidades pueden utilizar comercios afiliados para acercar determinados servicios a comunidades más alejadas.
Este modelo ofrece una infraestructura más flexible y puede facilitar la llegada de servicios financieros a zonas donde la instalación de una sucursal tradicional puede representar una inversión mayor.
La ABA considera que esta tendencia forma parte de una transformación gradual de la red de atención bancaria, en la que los diferentes canales cumplen funciones complementarias.
Un sistema de acceso cada vez más diversificado
Los datos analizados muestran una evolución diferente entre los principales canales físicos. Mientras las sucursales disminuyeron entre 2015 y 2023, los cajeros automáticos mantuvieron una trayectoria de crecimiento y los subagentes registraron una expansión particularmente dinámica.
A esto se suma el avance de las plataformas digitales, que permiten a los usuarios realizar operaciones sin desplazarse hasta un punto físico.
Para la ABA, el comportamiento futuro de estos canales dependerá, entre otros factores, del ritmo con que la digitalización continúe sustituyendo o complementando las operaciones presenciales y de la capacidad de los puntos físicos para mantener su presencia en comunidades con mayores dificultades de acceso financiero.
De esta manera, la red bancaria dominicana avanza hacia un modelo con múltiples alternativas de atención, en el que sucursales, cajeros, subagentes y plataformas digitales responden a necesidades diferentes y contribuyen a ampliar las posibilidades de acceso a los servicios financieros.


Be the first to comment